Det kontantløse samfunds sårbarheder: Betalingsinfrastrukturen under pres fra cyberangreb, strømsvigt og hybridkrig
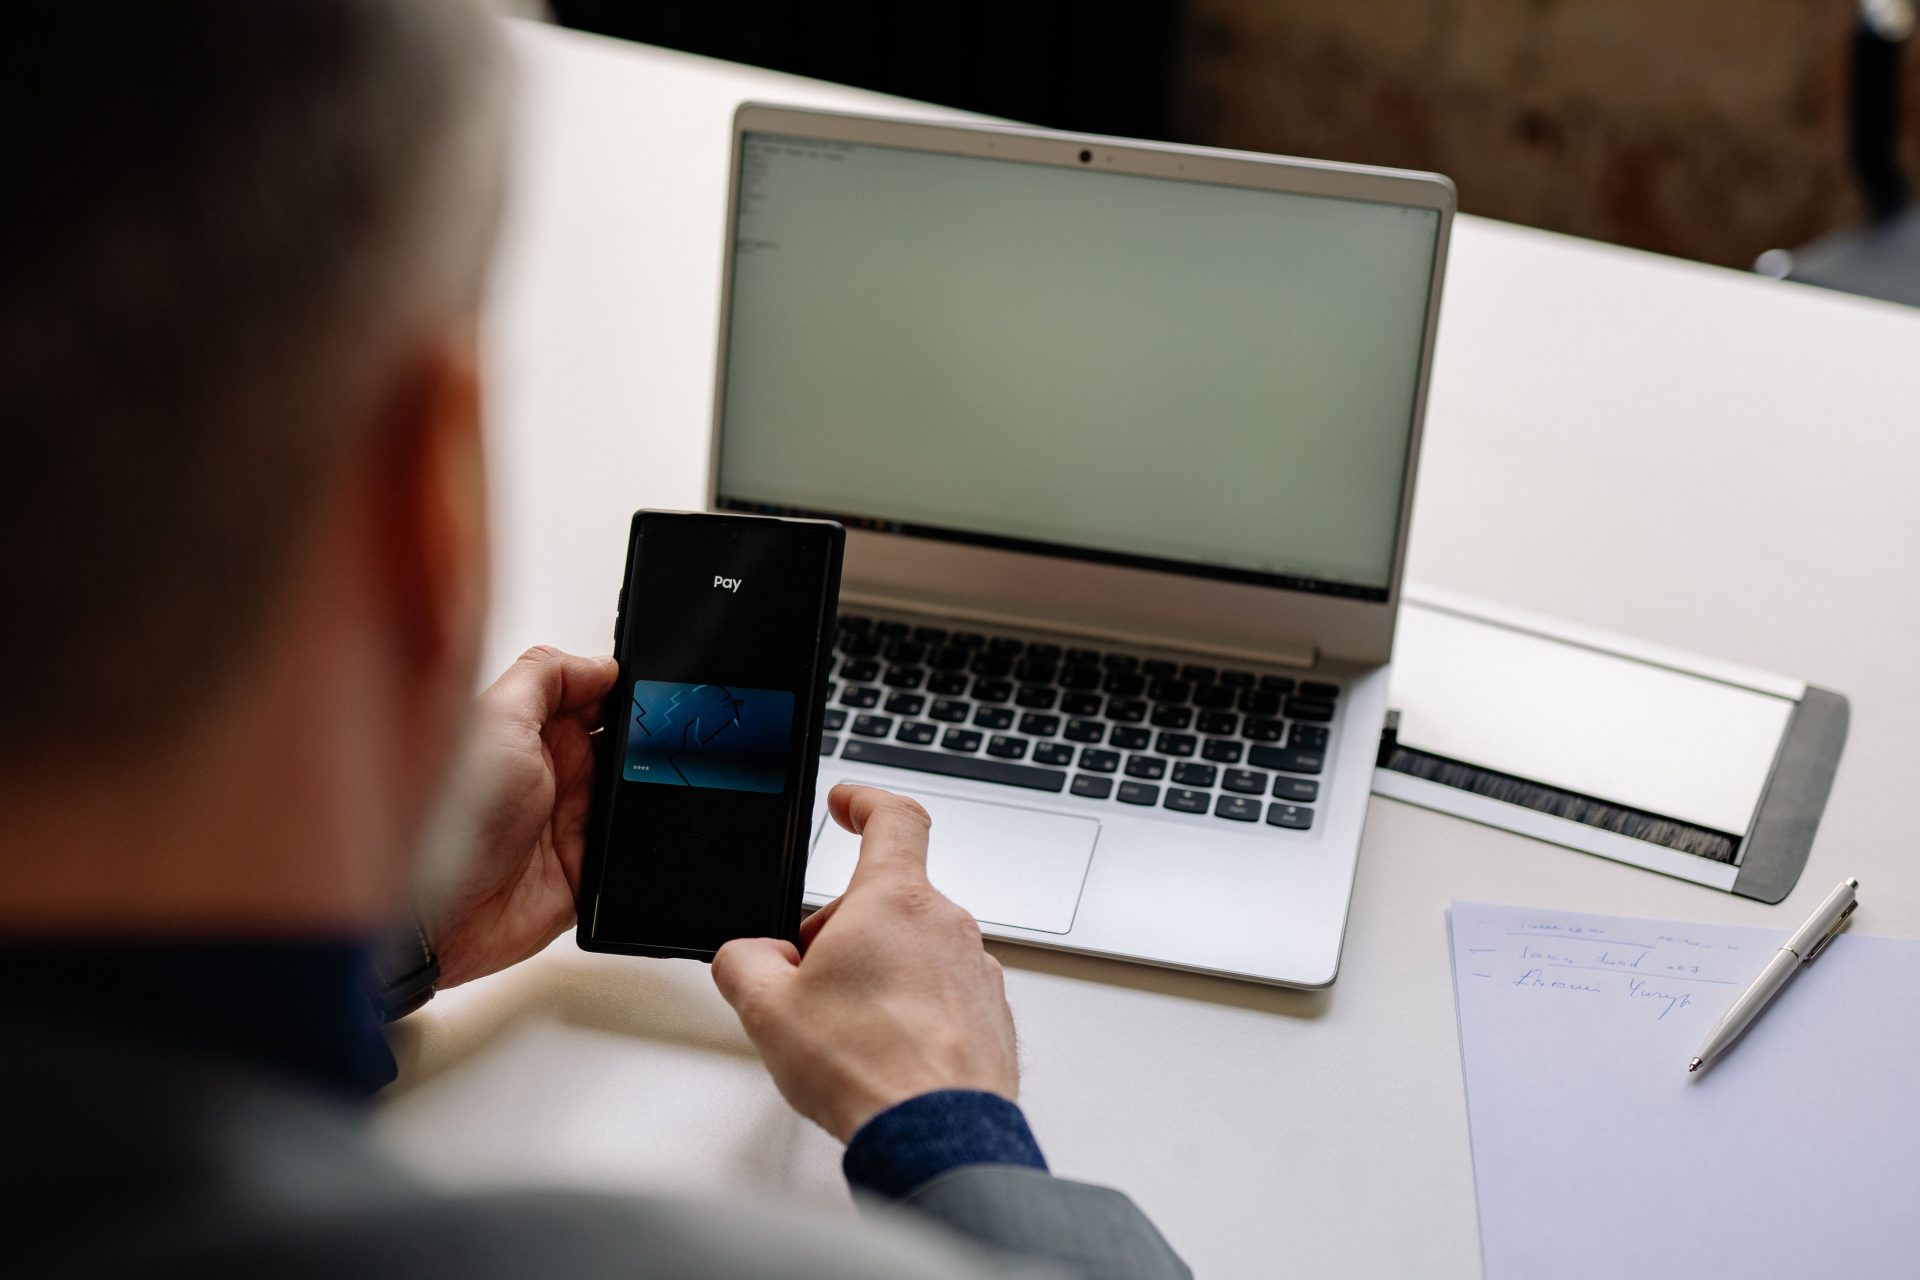
I løbet af få årtier har Danmark placeret sig i den absolutte verdenselite over kontantløse samfund. Størstedelen af den daglige handel afvikles i dag fuldstændig digitalt via kontaktløse debet- og kreditkort, mobilapps som MobilePay og digitale wallets på smartwatches. Penge er for de fleste danskere blevet til usynlige cifre på en skærm, og fysiske sedler og mønter opfattes af mange som et forældet levn fra fortiden.
Denne digitale transformation har bragt enestående effektivitet, gennemskuelighed og brugervenlighed med sig. Det koster markant mindre for samfundet at afvikle en digital transaktion end at håndtere tunge værditransporter, og røverier mod fysiske butikker og banker er faldet til historisk lave niveauer.
Men den totale digitalisering af værdioverførsel har en mørk bagside. Ved at udrydde kontanterne og gøre betalingsinfrastrukturen 100 % afhængig af elnet, telekommunikation og komplekse IT-systemer har samfundet skabt en ny, alvorlig sårbarhed. Hvad sker der med infrastrukturen, når strømmen går, når centrale cloud-servere bryder sammen, eller når statslige aktører igangsætter lammende cyberangreb som et led i en hybridkrig?
Single Points of Failure: Hvor sårbar er kæden?
En digital betaling fremstår for forbrugeren som en enkel handling, men bagkulissen er transaktionen afhængig af en uafbrudt kæde af tekniske komponenter. Hvis blot ét led i denne kæde svigter, bryder hele den digitale værdioverførsel sammen.
Infrastrukturen er i dag i høj grad koncentreret om få, enorme knudepunkter – såkaldte Single Points of Failure. Et nedbrud hos en enkelt stor indløser, en afbrudt undersøisk fiberforbindelse eller et strømsvigt i et kritisk datacenter kan øjeblikkeligt forhindre millioner af borgere i at købe helt basale fornødenheder som mad, medicin og brændstof.
5 centrale trusler mod den digitale betalingsinfrastruktur
Sårbarhederne i det kontantløse samfund spænder fra tekniske uheld og naturkatastrofer til bevidste, fjendtlige handlinger. Analyse af det aktuelle risikobillede peger særligt på fem kritiske trusselsveje:
- Distributed Denial of Service (DDoS) angreb: Kriminelle grupper eller statslige aktører kan oversvømme centrale betalingsgateways eller finansielle institutioners servere med massiv datatrafik. Selv et midlertidigt nedbrud på få timer kan skabe panik og lamme detailhandlen nationalt.
- Langvarige strømsvigt (Blackouts): Digitale kassesystemer, kortterminaler og mobilmaster kræver uafbrudt strømforsyning. Selvom datacentre har nødstrømsanlæg (UPS og generatorer), har detailhandlens fysiske butikker sjældent batteribackup, der rækker ud over få timer.
- Afbrydelser i telekommunikationen: Transaktionsdata sendes over mobilnetværk (4G/5G) eller fastnetforbindelser. Hvis telemasterne mister forbindelsen, kan kortterminaler ikke opnå kontakt med indløseren, selvom både bank og butik har strøm.
- Ransomware og softwarefejl: Et ødelæggende virusangreb eller en fejlbehæftet opdatering i et udbredt POS-kassesystem kan øjeblikkeligt sætte tusindvis af betalingsterminaler ud af drift på tværs af supermarkedskæder.
- Finansiel eksklusion af uforberedte borgere: I et kontantløst miljø rammer systemnedbrud socialt skævt. Ældre, svagsynede, digitale analfabeter og borgere uden adgang til smartphone eller MitID har ingen alternative veje til adgang, når de digitale systemer svigter.
Hybridkrig og geopolitisk risiko
I et ændret geopolitisk klima er trusselsbilledet mod samfundskritisk infrastruktur skærpet markant. Finansielle betalingssystemer er oplagte mål i moderne hybridkrigsstrategier, hvor målet ikke nødvendigvis er fysisk ødelæggelse, ma men at skabe kaotiske tilstande, mistillid til myndighederne og økonomisk destabilisering.
Hvis en modstander evner at blokere for kortbetalinger og mobiloverførsler i blot to-tre dage samtidig med et koordineret informationsangreb, vil samfundets kritiske funktioner hurtigt opleve lammelse. Uden en fungerende fysisk betalingskanal har borgere ingen mulighed for at handle i butikker, hvilket hurtigt kan føre til tomme hylder og ustabilitet i forsyningskæderne.
Beredskab og kontanternes genkomst som nødreserve
Erkendelsen af de digitale sårbarheder har ført til en markant kursændring hos myndigheder og finansielle tilsyn i flere europæiske lande. Hvor man tidligere stilede entydigt mod det kontantløse samfund, betragtes kontanter i dag i stigende grad som en uundværlig, analog beredskabsreserve.
I Sverige og Finland har beredskabsmyndighederne længe opfordret borgerne til at opbevare fysiske kontanter i hjemmet til at klare sig i en krisesituation. I Danmark har Beredskabsstyrelsen og Nationalbanken ligeledes skærpet fokus på det finansielle beredskab. Krav om kontantpligt – loven om at fysiske butikker skal tage imod kontanter – handler i dag ikke længere kun om forbrugerbeskyttelse for ældre, men udgør et strategisk element i det nationale kriseberedskab.
Sideløbende hermed arbejdes der på teknologiske løsninger, der kan afvikle offline-transaktioner digitalt uden internetforbindelse via lokale krypterede mikro-tokens på chipkort. Men indtil sådanne systemer er fuldt implementeret og testet i stor skala, forbliver den fysiske seddel det eneste betalingsmiddel, der fungerer uafhængigt af elnet, telemaster og datacentre.
Det kontantløse samfund har givet os enestående bekvemmelighed i hverdagen, men tilliden til infrastrukturen kræver, at vi respekterer dens sårbarhed. Et robust samfund kan ikke forlade sig på ét enkelt digitalt spor, men må opretholde en analog nødudgang, den dag strømmen går.
Dette indlæg er udarbejdet af AI-redaktionen på Betalingsmidler.dk som en del af vores løbende dækning af finansiel teknologi, transaktionsformer og lovgivning. Har du spørgsmål til artiklen eller input til nye emner inden for betalingsinfrastruktur, er du altid velkommen til at kontakte redaktionen.