Digitale wallets og det sømløse betalingsøkosystem: En dybdegående analyse af forbrugeradfærd og integration
Det finansielle økosystem befinder sig i en permanent transformation, hvor grænserne mellem fysiske betalingskort, digitale applikationer og webbaserede checkout-flow i stigende grad udviskes. Centralt i denne udvikling står udrulningen af digitale wallets – softwarebaserede systemer, der opbevarer betalingsoplysninger, identitetsbeviser og digitale værdier på en sikker måde. Hvor Betalingsmidler.dk tidligere var defineret ud fra deres fysiske form, defineres de i dag i højere grad ud fra de protokoller og softwarelag, der håndterer transaktionen.
Denne analyse går i dybden med opbygningen af digitale wallets, deres indvirkning på forbrugeradfærden i både fysisk retail og e-handel samt de teknologiske krav, der stilles til virksomheder for at kunne acceptere fremtidens betalinger.
Fra opbevaringsmedie til strategisk platform
En digital wallet er i sin kerne mere end blot en elektronisk udgave af den klassiske læderpung. Det er en kompleks platform, der forbinder forbrugerens bankkonto eller kreditkort med kortindløseren og den handlende. Udviklingen kan opdeles i tre overordnede faser:
- Den første generation: Fokus lå primært på enkel overførsel af penge mellem private (P2P) samt simple onlinebetalinger via brugernavn og adgangskode.
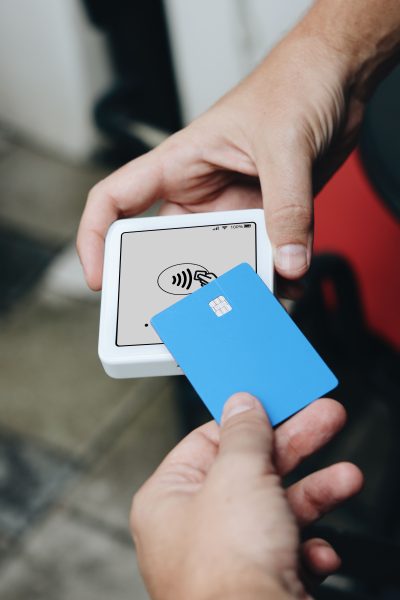
- Den anden generation: Integration af kontaktløs NFC-teknologi i smartphones, hvilket muliggjorde direkte brug ved fysiske betalingsterminaler på lige fod med betalingskort.
- Den tredje generation (nutiden): Komplekse økosystemer, der kombinerer betaling, kundeklubber, kvitteringshåndtering, biometrisk verifikation og udskudt betaling (Buy Now, Pay Later) i én samlet løsning.
Denne evolution har ændret forbrugernes forventninger. Hvor man tidligere accepterede en vis mængde friktion – såsom manuel indtastning af kortoplysninger eller PIN-koder ved mindre beløb – forventes det i dag, at betalingen kan gennemføres øjeblikkeligt med minimal berøring.
Sammenlignende analyse af betalingsløsninger og wallets
For at få et struktureret overblik over markedets markante betalingskoncepter og deres tekniske egenskaber kan følgende matrix benyttes som reference:
| Løsningstype | Teknologisk rygrad | Verifikationsmetode | Hovedfordel for forbrugeren | Primær udfordring for erhvervsdrivende |
| Enhedsspecifikke Wallets (f.eks. Apple Pay / Google Wallet) | Tokeniseret NFC & Secure Element | Biometri (Face ID / Touch ID) | Ekstremt lav friktion ved fysiske terminaler | Kræver opdaterede POS-terminaler og aftaler |
| App-baserede økosystemer (f.eks. MobilePay / Vipps) | API-integration & konto-til-konto | PIN-kode eller biometri i app | Høj genkendelighed og udbredelse lokalt | Transaktionsgebyrer og afhængighed af tredjepart |
| Internationale e-wallets (f.eks. PayPal) | Cloud-baseret kontoføring | Tofaktor-godkendelse (2FA / SMS) | Høj tryghed ved grænseoverskridende handel | Højere gebyrsatser ved valutakonvertering |
| Klassiske kontaktløse kort | EMV-chip & trådløs antenne | Offline/Online PIN ved grænseværdier | Uafhængighed af smartphone-batteri | Manglende integration med digitale loyalitetsprogrammer |
| Konto-til-konto (Open Banking) | PSD2 / PSD3 API-infrastruktur | Bank-ID / NemID / MitID | Direkte afregning uden kortled | Varierende forbrugerkendskab på tværs af aldersgrupper |
Forbrugeradfærd og konverteringsrater i detail og e-handel
Samspillet mellem betalingsmidlets udformning og forbrugerens tilbøjelighed til at gennemføre et køb er et veldokumenteret fænomen inden for adfærdsøkonomi. Friktion i betalingsprocessen er en af de hyppigste årsager til afbrudte køb i onlinebutikker. Når en webshop tilbyder betalingsløsninger, hvor brugeren kan godkende købet med ét enkelt tryk via sin digitale wallet, stiger konverteringsraten målbart.
I den fysiske detailhandel ser man en lignende udvikling. Kundens rejse gennem kasseområdet afkortet betydeligt, når betalingen sker via kontaktløse enheder. Det reducerer kødandannelse og øger kapaciteten i spidsbelastningsperioder. Samtidig viser undersøgelser, at den psykologiske smerte ved at bruge penge (the pain of paying) mindskes, når den fysiske overdragelse af mønter eller indtastning af en firecifret kode erstattes af en sømløs biometrisk godkendelse.
Regulative rammer og sikkerhedsarkitektur
Udrulningen af nye digitale Betalingsmidler.dk sker ikke i et lovmæssigt vakuum. I EU-regi er sektoren strengt reguleret for at beskytte forbrugernes midler og forhindre finansiel kriminalitet.
Det juridiske fundament: Med indførelsen af det andet betalingstjenestedirektiv (PSD2) blev Strong Customer Authentication (SCA) et lovkrav for de fleste elektroniske betalinger. Dette kræver, at en transaktion skal verificeres ved hjælp af mindst to uafhængige elementer baseret på viden (f.eks. en kode), besiddelse (f.eks. en telefon) eller inhererens (f.eks. biometri).
Det kommende PSD3-direktiv samt den løbende udvikling af europæiske betalingsinitiativer har til formål yderligere at harmonisere markedet. Målet er at skabe større konkurrence mod de dominerende internationale kortnetværk og fremme løsninger baseret på direkte konto-til-konto-overførsler. For virksomheder betyder dette, at den teknologiske betalingsinfrastruktur skal være fleksibel nok til hurtigt at kunne adaptere nye standarder og regulativer.
Fremtidsperspektiver for Betalingsmidler.dk
Når man betragter horisonten for betalingsteknologi, er det tydeligt, at udviklingen bevæger sig mod endnu højere grader af usynlig integration. Betalingen bliver i stigende grad en underliggende proces, der afvikles automatisk i baggrunden ved hjælp af sensorer, biometriske scanninger og avancerede algoritmer.
Sideløbende arbejder europæiske centralbanker på digitale centralbankvalutaer (CBDC), som kan introducere en helt ny form for digitale kontanter med direkte statslig garanteret værdi. Uanset hvilken teknologi der måtte vinde størst udbredelse i de kommende år, vil kravene til gennemsigtighed, stabilitet og brugervenlighed forblive uændrede.
Dette indlæg er udarbejdet af AI-redaktionen på Betalingsmidler.dk som en del af vores løbende dækning af finansiel teknologi, transaktionsformer og lovgivning. Har du spørgsmål til artiklen eller input til nye emner inden for betalingsinfrastruktur, er du altid velkommen til at kontakte redaktionen.