Mobilbetalingens udbredelse og teknologiske fundament
I løbet af det seneste årti har måden, hvorpå danskerne afregner deres daglige køb, ændret sig markant. Hvor fysiske mønter, sedler og betalingskort tidligere udgjorde det ubestridte fundament i detailhandlen, har smartphone-baserede løsninger i dag overtaget en væsentlig del af transaktionsvolumenen. Denne udvikling skyldes ikke alene forbrugernes ønske om bekvemmelighed, men i høj grad også udrulningen af en moden og sikker infrastruktur, der gør det muligt at overføre værdier på få sekunder.
Fra QR-koder til trådløs NFC-teknologi
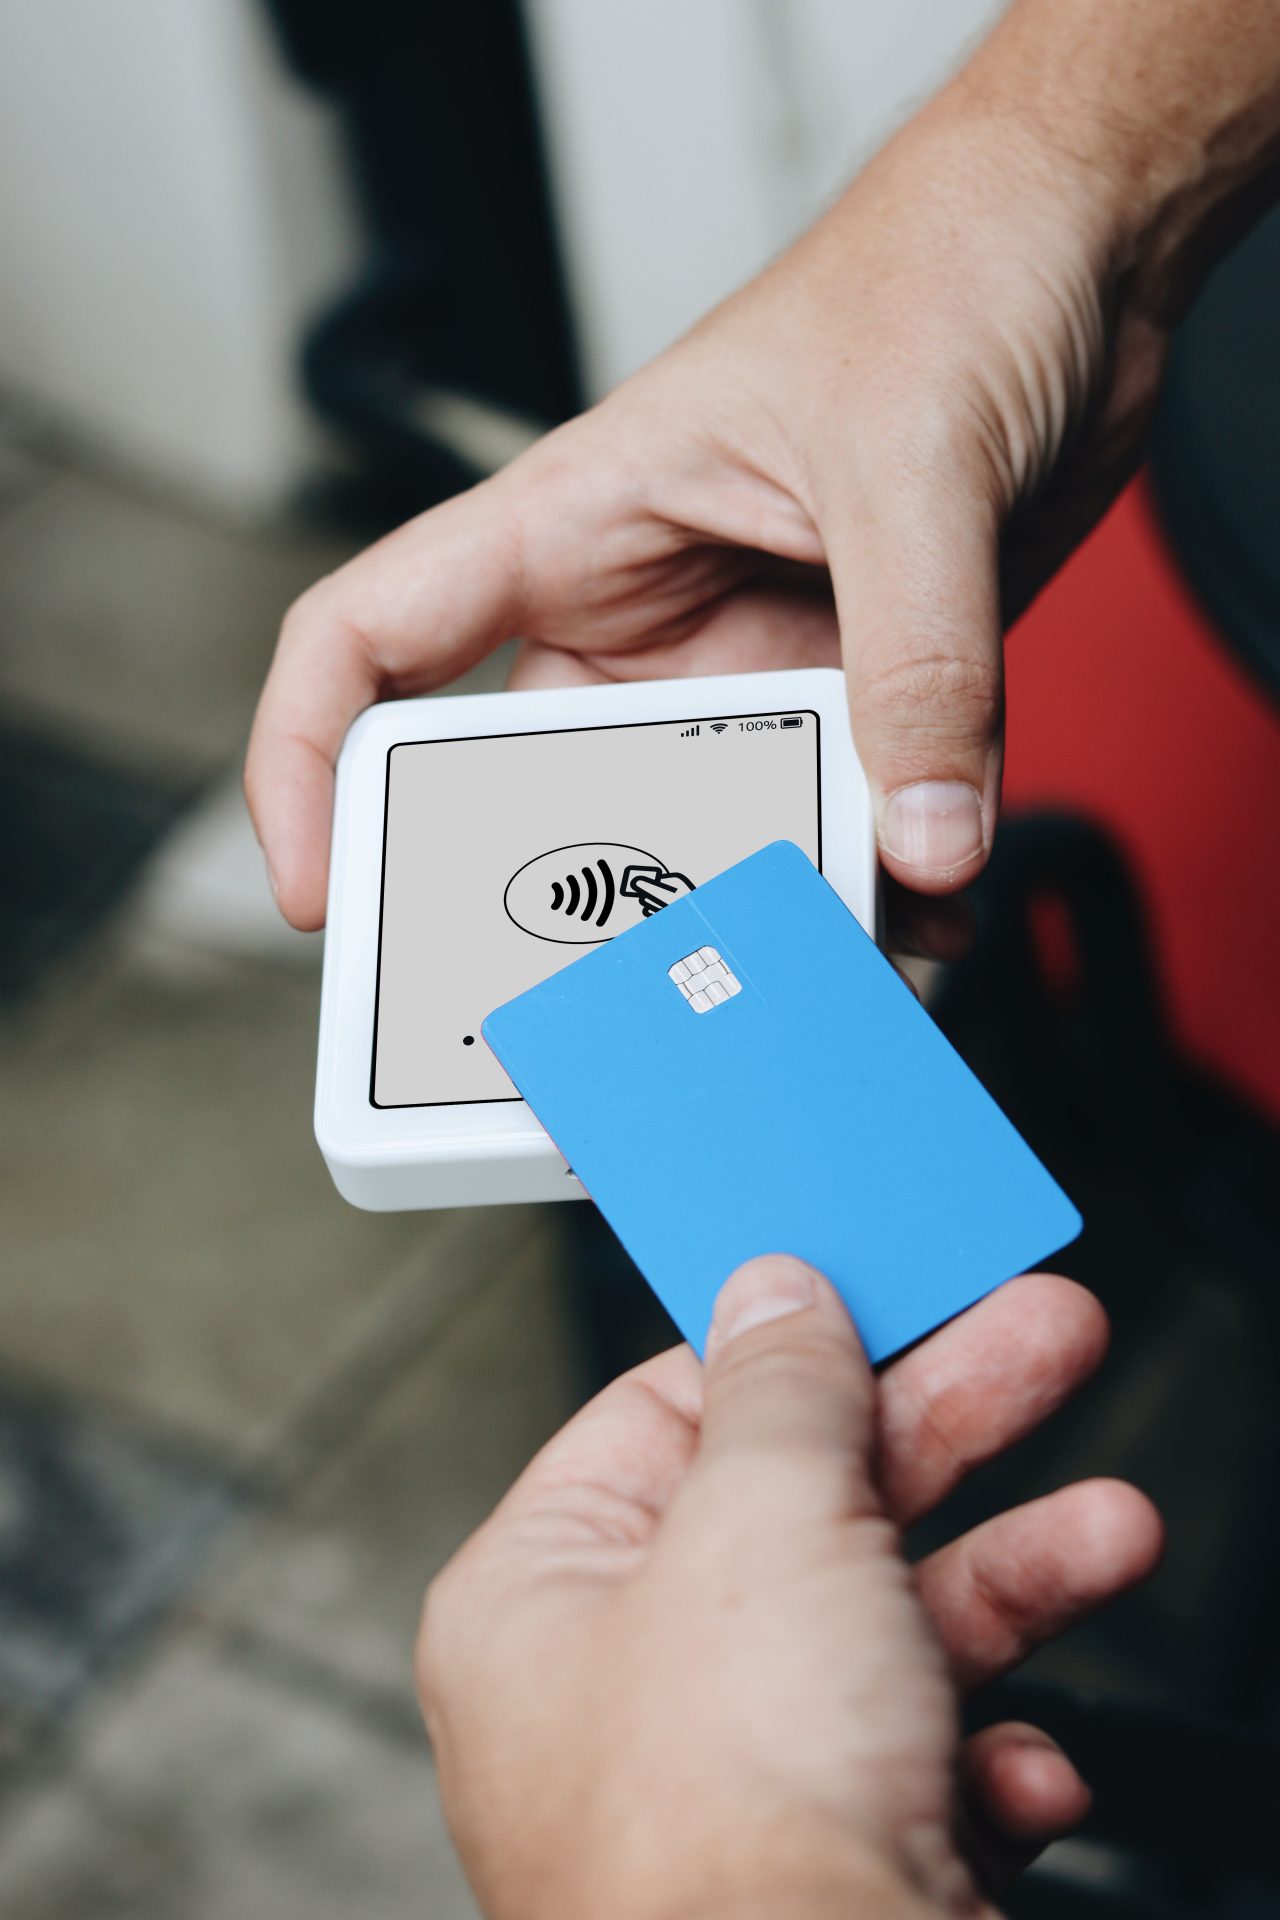
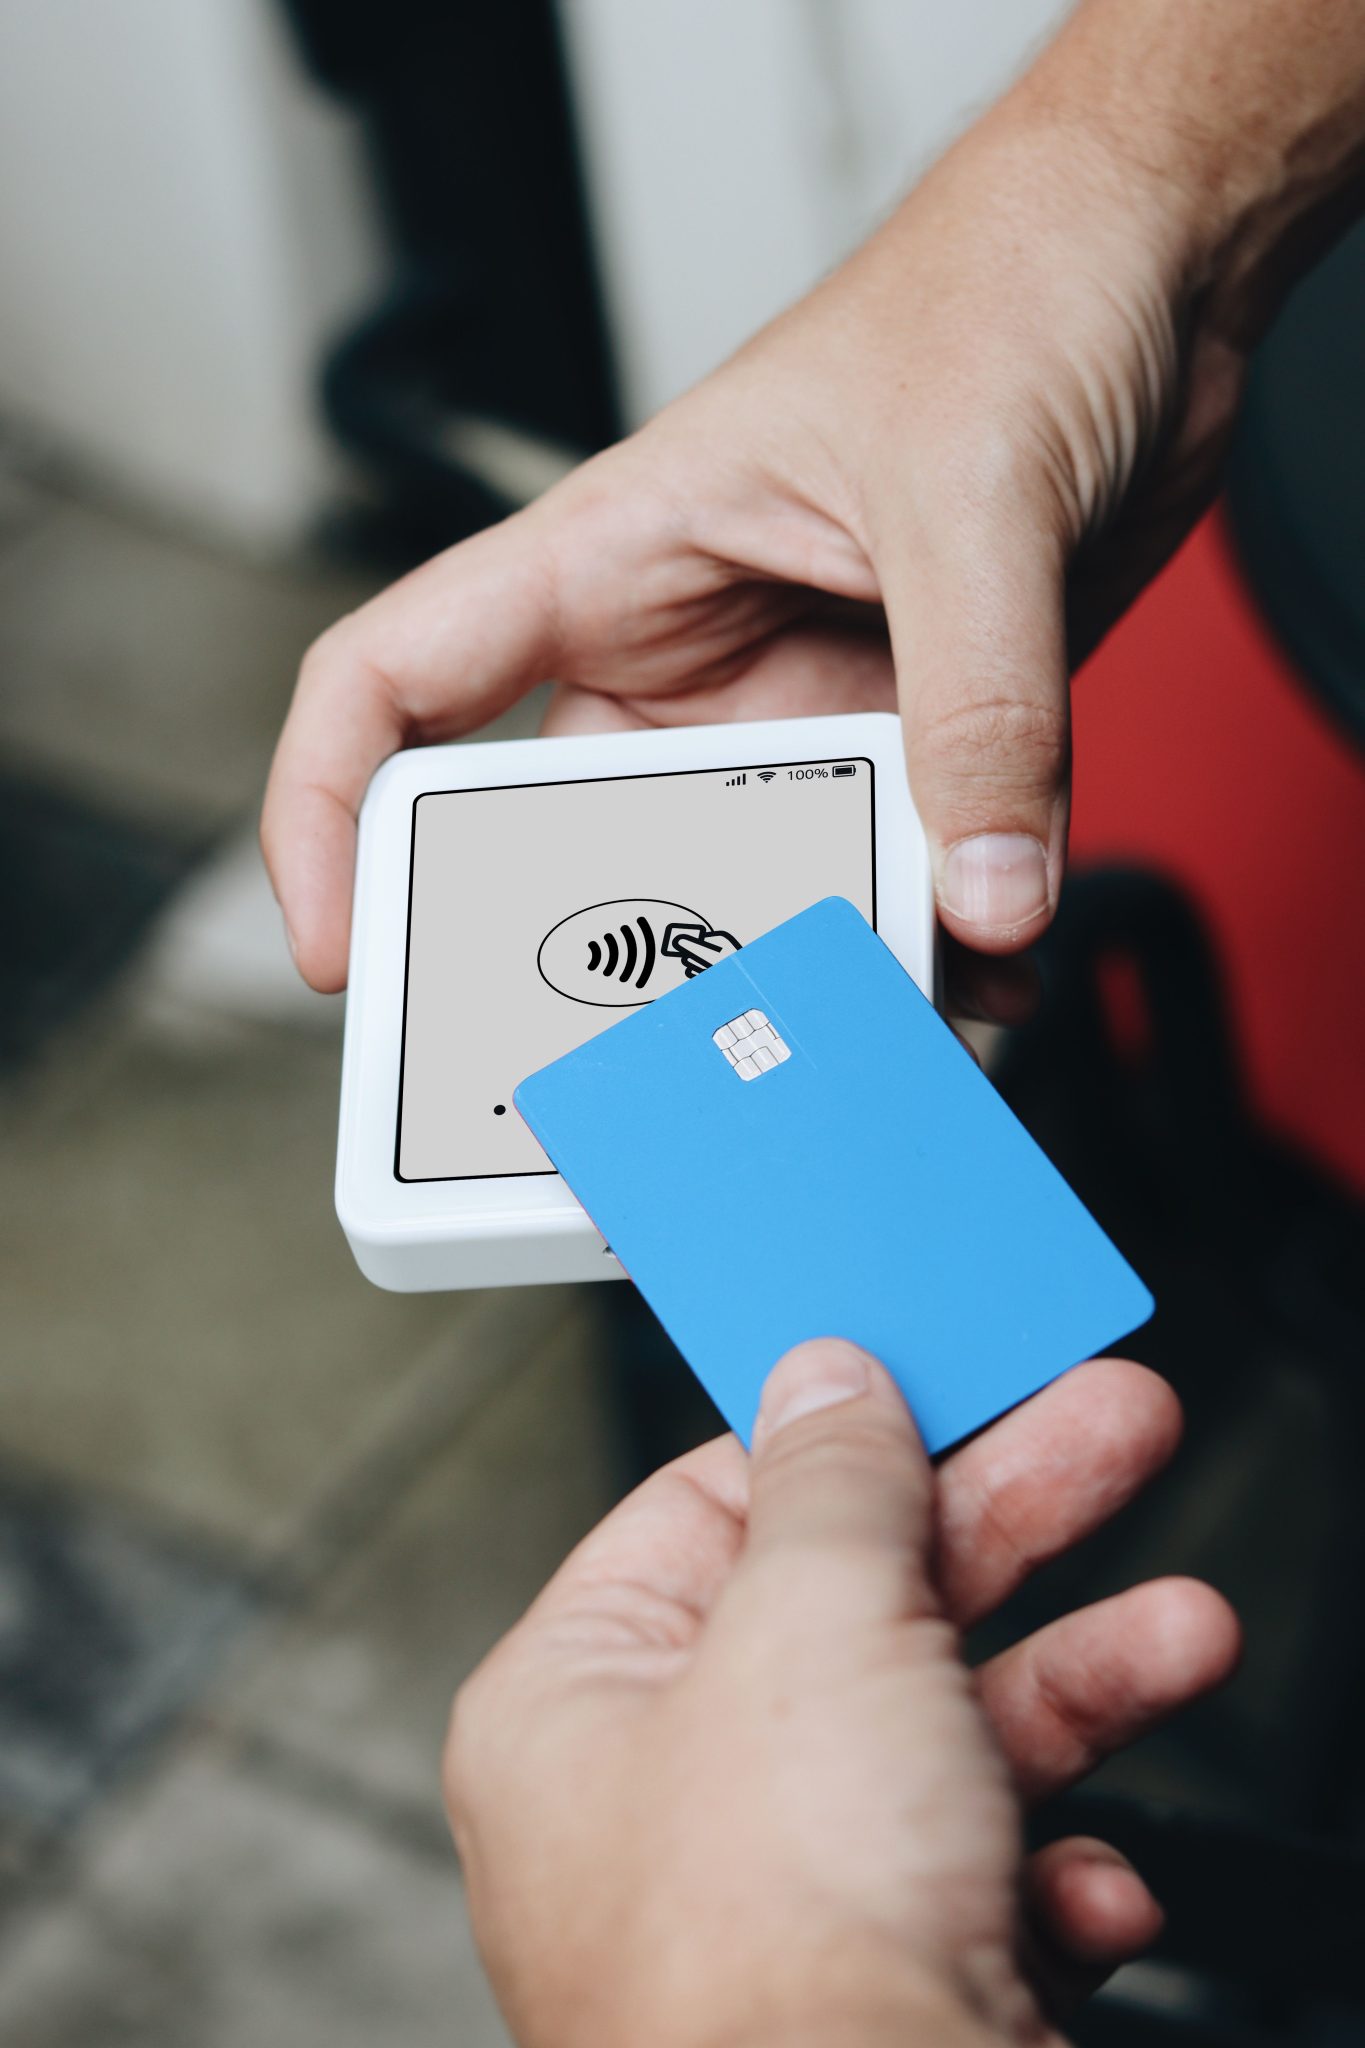
I mobilbetalingens spæde barndom var løsningerne i vid udstrækning baseret på optisk scanning af QR-koder eller indtastning af telefonnumre. Selvom disse metoder stadig benyttes ved handel mellem private og i visse online-flows, er det den trådløse NFC-teknologi (Near Field Communication), der har sat standarden for fysisk betaling.
NFC muliggør en direkte, krypteret kommunikation mellem en mobil enhed og en betalingsterminal over en afstand på blot et par centimeter. Dette reducerer transaktionstiden til et absolut minimum og skaber en brugeroplevelse, der i vid udstrækning matcher eller overgår det traditionelle kontaktløse plastikkort.
Overblik over centrale trådløse betalingsteknologier
For at forstå den teknologiske mangfoldighed inden for digitale betalingsløsninger er det relevant at sammenligne de primære kommunikations- og autorisationsformer, der benyttes på markedet i dag:
| Betalingsteknologi | Primært anvendelsesområde | Transaktionshastighed | Sikkerhedsmekanisme | Hardwarekrav hos terminal |
| NFC (Near Field Communication) | Fysiske butikker og POS-terminaler | Meget høj (< 1 sek.) | Biometri og tokenisering | NFC-aktiveret chiplæser |
| QR-kode scanning | E-handel, nethandel og P2P-overførsler | Medium (2-5 sek.) | App-godkendelse og PIN | Kamera eller dynamisk display |
| In-app / API-integration | Mobilapplikationer og abonnementer | Høj (1-2 sek.) | 3D Secure og biometri | Ingen (ren software integration) |
| Bluetooth / BLE | Eventbetaling og specialiserede POS | Medium (2-4 sek.) | Tokeniseret parring | Bluetooth-modtager |
Sikkerhed og tokenisering som grundpiller
En af de mest afgørende årsager til den høje forbrugertillid ved digitale betalingsløsninger er anvendelsen af tokenisering. Når en forbruger tilknytter sit fysiske betalingskort til en digital wallet på mobilen, gemmes det reelle kortnummer (PAN) ikke direkte på enheden eller hos betalingsmodtageren.
I stedet genereres et unikt, krypteret erstatningsnummer – et såkaldt token. Dette token benyttes ved hver enkelt transaktion sammen med en dynamisk sikkerhedskode. Skulle data fra en transaktion blive fanget af en uvedkommende tredjepart, er oplysningerne ubrugelige til fremtidige køb. Kombineret med kravet om biometrisk verifikation, såsom fingeraftryk eller ansigtsgenkendelse ved større beløb, udgør mobilbetaling i dag en af de mest sikre transaktionsformer på markedet.
Redaktionel note: Udviklingen i digitale betalingsløsninger viser, at sikkerhed og hastighed ikke behøver at være modsætninger, men kan forenes gennem stærk kryptering og gennemtænkt brugergrænseflade.
Dette indlæg er udarbejdet af AI-redaktionen på Betalingsmidler.dk som en del af vores løbende dækning af finansiel teknologi, transaktionsformer og lovgivning. Har du spørgsmål til artiklen eller input til nye emner inden for betalingsinfrastruktur, er du altid velkommen til at kontakte redaktionen.